LIC Bima Platinum (Plan 770) भारतीय जीवन बीमा निगम (LIC) की एक नॉन-लिंक्ड, नॉन-पार्टिसिपेटिंग और सीमित प्रीमियम वाली व्यक्तिगत बचत एवं जीवन बीमा योजना है। इसे 7 सितंबर 2026 को लॉन्च किया गया था।
इसमें शेयर बाजार का जोखिम नहीं होता और इसके सभी लाभ (जैसे गारंटीकृत अतिरिक्त राशि, नियमित आय और मेच्योरिटी) पहले से तय व गारंटीशुदा होते हैं
LIC Bima Platinum क्या है? (प्रमुख विशेषताएं)
- गारंटीड एडिशन: प्रीमियम भुगतान अवधि (PPT) के दौरान प्रति ₹1,000 के वार्षिक प्रीमियम पर ₹70 का गारंटीड एडिशन मिलता है।
- नियमित आय (Regular Income): पॉलिसी अवधि के दौरान एक निश्चित समय पर मूल बीमा राशि (Basic Sum Assured) का 10% सालाना रेगुलर इनकम के रूप में मिलता है।
- बूस्टर आय (Booster Income): प्रीमियम अवधि समाप्त होने के 5 साल बाद जीवित रहने पर बेसिक सम एश्योर्ड का 70% वन-टाइम ‘बूस्टर इनकम’ के रूप में दिया जाता है।
- डेथ और मेच्योरिटी बेनिफिट: पॉलिसी अवधि के दौरान बीमित व्यक्ति की मृत्यु होने पर नॉमिनी को डेथ बेनिफिट मिलता है। वहीं, पॉलिसी अवधि पूरी होने तक जीवित रहने पर मेच्योरिटी लाभ मिलता है।
- एंट्री आयु व अवधि: इसमें शामिल होने की न्यूनतम आयु 30 दिन और अधिकतम आयु 55 वर्ष है (अधिकतम मेच्योरिटी आयु 75 वर्ष तक)। न्यूनतम बेसिक सम एश्योर्ड ₹3,00,000 है।
यह किसके लिए है?
- सुरक्षित निवेश चाहने वाले: ऐसे लोग जो शेयर बाजार के उतार-चढ़ाव से दूर, पूरी तरह गारंटीड रिटर्न और फिक्स्ड सेविंग्स चाहते हैं।
- सीमित समय तक भुगतान करने वाले: जो व्यक्ति लंबे समय तक प्रीमियम नहीं भरना चाहते, बल्कि कुछ सीमित वर्षों (जैसे 7, 10, 12, 15 या 18 वर्ष) तक भुगतान करके भविष्य में आय व सुरक्षा पाना चाहते हैं।
- नियमित आय की उम्मीद रखने वाले: वो लोग जो भविष्य में एक तयशुदा रेगुलर इनकम और बीच-बीच में बूस्टर लाभ के साथ-साथ परिवार के लिए लाइफ कवर भी चाहते हैं।
अधिक जानकारी और प्रीमियम कैलकुलेशन देखने के लिए आप LIC India की आधिकारिक वेबसाइट पर जा सकते हैं।
उदाहरण:-
चूंकि बच्चे की उम्र बहुत कम (5 वर्ष) है, इसलिए प्रीमियम की दरें बड़ी उम्र के मुकाबले काफी सस्ती होंगी। इस वजह से ₹1 लाख के सालाना प्रीमियम में बच्चे को एक बड़ा Basic Sum Assured (मूल बीमा राशि) मिलेग
पॉलिसी का पूरा ढांचा (Policy Structure)
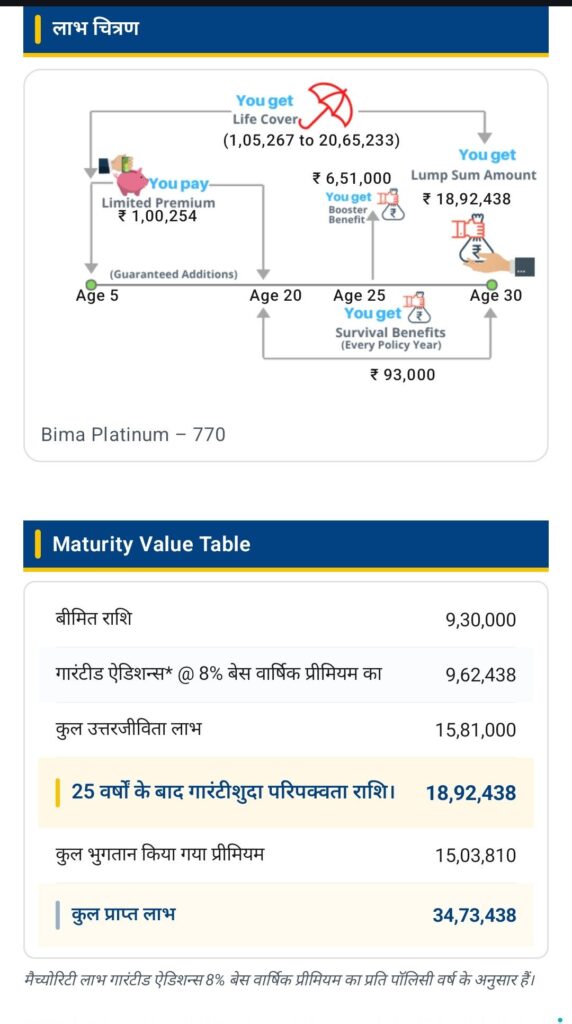
इस उदाहरण में हम 15 साल की प्रीमियम भुगतान अवधि (PPT) और 25 साल की कुल पॉलिसी अवधि चुन रहे हैं, जो बच्चों के भविष्य (पढ़ाई या करियर) के लिए सबसे सटीक बैठती है:
• बच्चे की उम्र: 5 वर्ष
• प्रीमियम भुगतान की अवधि (PPT): 15 वर्ष (यानी आपको केवल तब तक प्रीमियम भरना है जब तक बच्चा 20 साल का नहीं हो जाता)
• कुल पॉलिसी अवधि (Policy Term): 25 वर्ष (पॉलिसी तब पूरी होगी जब बच्चा 30 साल का होगा)
• सालाना प्रीमियम (अनुमानित): ₹1,00,254 (प्रथम वर्ष 4.5% GST और दूसरे वर्ष से 2.25% GST अलग से देय होगा)
• अनुमानित मूल बीमा राशि (Basic Sum Assured): ₹9,30,000 (कम उम्र के कारण ₹1 लाख प्रीमियम में लगभग ₹5.30 लाख का लाइफ कवर/सम एश्योर्ड आसानी से मिल जाएगा)
मिलने वाले सभी गारंटीड लाभ (Guaranteed Payouts Timeline)
चूंकि यह एक नॉन-पार्टिसिपेटिंग प्लान है, इसके सभी रिफंड और मैच्योरिटी कानूनन पहले दिन से ही फिक्स्ड होते हैं:
1. प्रीमियम अवधि के दौरान (पॉलिसी वर्ष 1 से 15)
• क्या मिलेगा: इस दौरान पैसा जमा हो रहा होगा। प्रति ₹1,000 के प्रीमियम पर ₹80 का गारंटीड एडिशन (GA) पॉलिसी में जुड़ता रहेगा।
• कुल जुड़ा हुआ गारंटीड एडिशन: ₹1,00,000 × 80 / 1000 = ₹8,000 सालाना। यानी 15 वर्षों में ₹9,96,438 की एक्स्ट्रा रकम गारंटी के साथ पॉलिसी बैलेंस में जमा हो जाएगी।
2. नियमित आय चरण (पॉलिसी वर्ष 15 से 25)
• नियमित आय (Regular Income): प्रीमियम खत्म होने के अगले ही साल से (बच्चे की उम्र 20से 230वर्ष होने तक) हर साल सम एश्योर्ड का 10% मिलेगा।
• बीमा राशी: ₹9,30,000 का 10% = ₹93,000 हर साल (लगातार 10 वर्षों तक)।
3. बूस्टर आय (पॉलिसी वर्ष 20 – जब बच्चा 25 साल का होगा)
• बूस्टर बोनस: प्रीमियम अवधि खत्म होने के ठीक 5 साल बाद एकमुश्त सम एश्योर्ड का 70% ‘बूस्टर इनकम’ के रूप में दिया जाएगा।
• एकमुश्त भुगतान: ₹9,30,000 का 70% = ₹6,51,000
4. मेच्योरिटी पर (पॉलिसी वर्ष 25 – जब बच्चा 30 साल का होगा)
• फाइनल मैच्योरिटी: पॉलिसी पूरी होने पर पूरा मूल सम एश्योर्ड और प्रीमियम काल में जुड़ा हुआ गारंटीड एडिशन वापस मिलेगा।
• मैच्योरिटी राशि: ₹9,30,000 (सम एश्योर्ड) + ₹9,96,438 (गारंटीड एडिशन) = ₹18,92,438
सुरक्षा और अन्य महत्वपूर्ण बातें
• रिस्क कवर (Life Cover): पॉलिसी शुरू होने के बाद बच्चे को एक मजबूत लाइफ कवर मिलता है। अगर अवधि के दौरान कोई अनहोनी होती है, तो नॉमिनी को सम एश्योर्ड ऑन डेथ (जो कि सालाना प्रीमियम का 11 गुना या बेसिक सम एश्योर्ड में से जो भी ज्यादा हो) और उस समय तक का गारंटीड एडिशन सौंप दिया जाता है। सबसे अच्छी बात यह है कि पहले मिल चुकी रेगुलर या बूस्टर इनकम इसमें से काटी नहीं जाती।
• प्रीमियम वेवर बेनिफिट (PWB Rider): बच्चों की पॉलिसी में PWB राइडर जरूर लेना चाहिए। इससे यदि प्रपोजर (माता-पिता) के साथ कोई अनहोनी होती है, तो आगे के सारे प्रीमियम माफ हो जाते हैं और बच्चे को मिलने वाले सारे लाभ तय समय पर बिना रुके मिलते रहते हैं।
• टैक्स लाभ: ओल्ड टैक्स रिजीम के तहत धारा 80C में प्रीमियम पर छूट मिलती है, और धारा 10(10D) के तहत मिलने वाले सारे पेआउट्स (इनकम और मैच्योरिटी) पूरी तरह से टैक्स-फ्री होते हैं
आप चाहें तो अपनी पसंद के अनुसार 7, 12 या 15 साल का प्रीमियम पेमेंट टर्म (PPT) भी चुन सकते हैं। अधिक सटीक और आधिकारिक कोटेशन के लिए आप अपने नजदीकी एजेंट से संपर्क कर सकते हैं या LIC India Premium Calculator के जरिए डायरेक्ट कोट ले सकते हैं
क्या आप बताना चाहेंगे कि आप कितनी उम्र के व्यक्ति के लिए यह प्लान देख रहे हैं या कितना सम एश्योर्ड (बीमा राशि) चुनना चाहते हैं, ताकि मैं आपको इसका अनुमानित प्रीमियम बता सकूँ?
अस्वीकरण
ऐप में दिखाया गया प्रीमियम केवल एक अनुमान है। वास्तविक प्रीमियम अंडरराइटिंग नियमों के अनुसार बदल सकता है। लाभ के मूल्य योजना की शर्तों और नियमों के अधीन हैं। बिक्री को अंतिम रूप देने से पहले कृपया बिक्री पुस्तिका ध्यान से पढ़ें।